隨著中國大陸改革開放以來,中國無論在經濟與外貿均有傲人的表現。根據中國 商務 部發表的 2006 年秋季 “ 中國 對外貿易形勢報告 ” 指出, 2006 年全年 大陸 外貿總額將超過 1.7 萬億美元,比去年同期成長 20% 以上;其中,出口 9,600 億美元,進口 8,100 億美元,順差約 1,500 億美元,而 台灣 則是大陸最大貿易逆差來源。 中國已是全世界外匯存款最多的國家,從 2003 年至今, 中國 大陸外匯存底已連續三年,每年增長都超過 2,000 億元,在順差格局持續增加的背景下,其外匯存底很可能將繼續保持增長,現今已超過 1 萬億美元。相反的,由於台灣 政局紛亂對經濟的負面影響愈來愈大,據行政院主計處統計, 2006 年上半年民間投資負成長 3.83% ,政府投資負成長 3.97% ,公營事業投資更大幅衰退 11.97% 。不僅如此,外人投資也持續下降,依據聯合國最新統計, 2005 年台灣外人直接投資( FDI )僅 16.2 億美元,在 140 個國家中名列第 126 名;投資不振已經成為最令人擔憂的經濟問題。 事實上,行政院主計處及中經院預測 2006 年經濟成長率仍能超過 4% ,主要是靠貿易出超大幅增加,而出超擴大的原因部分除了是中央銀行持續壓低新台幣匯率使出口能維持穩定成長外,但更重要的因素則是依賴對中國大陸大量出口,且享有大量的貿易順差。
在開展兩岸經貿關係過程中,雙方商品結構是否具有互補性?若從比較利益( Comparative Advantages )觀點出發,由於台灣地區與中國大陸天然資源、技術發展及產業結構均有顯著差異,台灣可自大陸引進豐富的天然資源、農工原料,而大陸則可自台灣輸入亟需之機械設備、塑膠原料及工業用零配件,可知兩岸貿易具有高度的互補性。然隨著台灣廠商對大陸貿易或投資,將產生若干替代效果( Substitution Effect ),換言之,當台商輸出整廠設備或前往大陸投資時,必將一些生產技術輸往大陸,在大陸獲得這些產業技術之後,其所生產的產品可能成為台灣廠商的競爭對象。事實上,此種競爭是無法避免的,因縱使台灣廠商不前往投資,日本、新加坡、韓國,或是其他國家亦會取而代之。
因此,未來兩岸經貿發展如何開展,是值得國人關切的。因此,本文除前言與結論外,首先分析兩岸經貿發展現況與趨勢,其次剖析 台商赴大陸投資現況與趨勢 ,再者探討兩岸經貿發展之展望。
回顧兩岸的經貿關係發展約可區分四個時期:(一) 60 年代是小額單項貿易,(二) 70 年代雙方貿易逐漸增加,(三) 80 年代轉口貿易發展迅速,(四) 90 年代經貿關係跳躍發展。中共 1978 八年底實施對內搞活對外開放政策時,兩岸經香港轉口貿易總額尚不及 1 億美元,後適逢台灣地區發生勞工短缺、新台幣升值、環保意識高漲、勞工運動迭起、金錢遊戲盛行、勞工工作意願低落、地價大幅上漲等問題,輔之台灣政府陸續調整大陸政策,加之大陸優惠政策、市場廣大,以及生產條件的吸引,兩岸經貿關係發展迅速。
由於中國大陸經濟快速發展及規模日益擴大,對於包括台灣在內的亞洲及全球經濟有很深遠的影響。尤其,面對大陸經濟的磁吸效應及逐漸成為 “ 世界工廠 ” 與 “ 世界市場 ” 的趨勢,以及兩岸加入WTO後之情勢,台灣企業勢將大陸納為產品製造及行銷全球市場的重要據點之一,這必然增強兩岸經貿關係。值此之故,兩岸經貿關係愈來愈密切, 在台商大陸投資不斷擴大的驅動下,加上大陸市場對台灣原材料需求加大以及大陸購買力增強帶動進口需求等因素的影響, 彼此間的貿易額有逐年增加的趨勢 ( 參見圖 1) , 尤其台灣對大陸出口金額遠高於進口金額,根據行政院陸委會統計, 2005 年的總貿易金額為 763.65 億美元,繼續呈快速增長,較 2004 年增加了 16.19% 。 2006 年 1 至 8 月份台灣對大陸貿易總額為 564.24 億美元,其中台灣對大陸輸出金額為 404.86 億美元,佔台灣出口總額的 27.93% ;台灣自大陸輸入金額則為 159.38 億美元,佔台灣進口總額的 11.88% ,貿易順差達 245.48 億美元。從表 1 得知, 台灣對大陸貿易每年均呈現順差,尤其近六年順差幅度不斷擴大,依中國海關統計,台灣對大陸貿易順差就高達 581.35 億美元;但若依台灣陸委會統計,台灣對大陸貿易順差僅有 361.78 億美元。以上兩者數據雖不同,但都說明了大陸是台灣最大的出口市場和最大的貿易順差來源地,也顯示台灣對大陸的經貿依存度進一步加深。
在兩岸貿易規模持續擴增的同時,兩岸貿易層次也迅速提升。近期以來,台灣過去從大陸進口的主力產品(農工原料)比例持續下降,而部份高科技產品,如筆記型電腦等相關製品的進口迅速上升,在台灣不斷放寬高科技廠商赴大陸投資的限制後,在以電子資訊產業為代表的資本與技術密集型台商投資的帶動下,兩岸貿易的產品層次日趨高級化。兩岸貿易產品開始向資本與技術密集型產品轉變,兩岸電子電器產品貿易呈現出高度的集中性與重合性,以 電子電器製造業 為代表的高技術產品已成為兩岸貿易的主體,未來此情況可能將更為明顯。
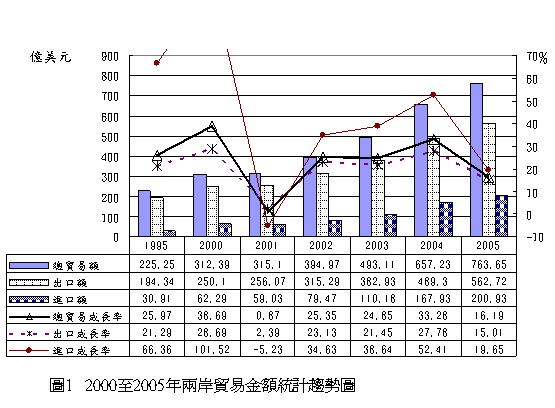
註:由於香港海關、台灣海關與中國海關所公布之兩岸經貿統計資料都不一致,上述資料係根據台灣行政院陸委會估算。
資料來源 : “ 兩岸貿易金額之各種統計 ”, 兩岸經濟統計月報 , 第 165 期 , http://www.mac.gov.tw/big5/statistic/em/165/5.pdf 。
總體而言, 20 多年來,兩岸經濟關係迅速發展,交流合作擴大,合作層次提升。根據中國大陸統計,截至 2006 年 9 月,大陸累計批准台商投資項目 70,760 餘項,合同台資金額 974.3 億美元,台商實際投資 432 億美元。同時,兩岸間接貿易總額累計達 5,746.55 億美元,其中大陸對台出口 968.3 億美元,台灣向大陸出口 4,778.17 億美元;台灣對大陸實現貿易順差 3,809.79 億美元。依據學者估計,近年來台灣對大陸貿易順差對台灣 GDP 貢獻達 10% 以上, 2005 年則達 15% 。 目前,大陸是台灣第一大出口市場和最大貿易順差來源地。 換言之,兩岸貿易發展成為支撐台灣經濟的重要支柱。
表 1 近年來台灣對中國大陸及全球貿易順差比較表
單位:億美元
年 度 |
台灣對大陸順差值(陸委會估算值) |
台灣對大陸順差值(中國海關統計值) |
台灣對全球順差值
|
1995 |
163.43 |
116.85 |
93.30 |
2000 |
187.81 |
205.00 |
112.18 |
2001 |
197.04 |
223.39 |
183.44 |
2002 |
235.60 |
314.77 |
220.72 |
2003 |
272.75 |
403.58 |
225.90 |
2004 |
321.38 |
512.33 |
136.13 |
2005 |
361.78 |
581.35 |
158.17 |
2006* |
245.49 |
420.99 |
107.66 |
* 2006 年數值為 1 月至 8 月。
資料來源:《台灣對大陸、香港及全球貿易順差統計》, 兩岸經濟統計月報,第 165 期, http://www.mac.gov.tw/big5/statistic/em/165/7.pdf 。
若依兩岸貿易依存度統計(參見表 2 ),台灣對大陸的貿易依存度由 1993 年的 9.24% ,至 1995 年已突破 10% 達 10.36% ,到 2005 年更高達 20.04% 。其中台灣對大陸的出口依存度 1993 年為 16.28% ,到 2005 年達至顛峰 28.36% ;而進口依存度 1993 年僅有 1.43% ,之後逐年上升,至 2005 年為 11% 。反觀在大陸方面,大陸對台灣的貿易依存度 1993 年為 7.71% ,往後幾年緩慢攀升,至 1996 年為最高 8.21% ,隨後便每年下降,到 2005 年減少至 5.37% ,比 1993 年都還少。由此顯示,兩岸貿易相互依存度逐漸提高,台灣對大陸有較高的外銷市場依賴。
整體而言,兩岸經貿發展的情況與趨勢,主要可歸納為下列幾點:( 1 ) 兩岸貿易總額呈現高速增長 ;( 2 )兩岸貿易科技產品比重提升;( 3 )台灣對陸貿易順差持續攀升;( 4 ) 兩岸貿易總依存度逐漸提高 ;( 5 )台灣對大陸依存度不斷上升;( 6 )大陸對台灣依存度陸續減少;( 7 )台資占大陸外資比重漸降低。
表 2 1993 至 2005 年 兩岸貿易相互依存度
年度 |
台灣對大陸的依存度 (%) |
大陸對台灣的依存度 (%) |
出口 |
進口 |
總貿易 |
出口 |
進口 |
總貿易 |
1993 |
16.28 |
1.43 |
9.24 |
1.20 |
13.46 |
7.71 |
1994 |
16.99 |
2.17 |
9.93 |
1.54 |
13.85 |
7.55 |
1995 |
17.15 |
2.97 |
10.36 |
2.08 |
14.71 |
8.02 |
1996 |
17.63 |
2.97 |
10.79 |
2.03 |
14.93 |
8.21 |
1997 |
18.08 |
3.41 |
11.03 |
2.14 |
15.77 |
8.11 |
1998 |
17.62 |
3.91 |
11.00 |
2.24 |
14.16 |
7.39 |
1999 |
17.22 |
4.07 |
11.00 |
2.32 |
12.86 |
7.16 |
2000 |
16.46 |
4.42 |
10.67 |
2.49 |
11.18 |
6.60 |
2001 |
19.05 |
5.47 |
12.79 |
2.22 |
9.88 |
5.88 |
2002 |
23.30 |
7.04 |
15.89 |
2.45 |
10.68 |
6.36 |
2003 |
25.43 |
8.61 |
17.70 |
2.51 |
9.28 |
5.79 |
2004 |
26.83 |
9.95 |
18.72 |
2.83 |
8.72 |
5.69 |
2005 |
28.36 |
11.0 |
20.04 |
2.64 |
8.53 |
5.37 |
2006* |
27.93 |
11.88 |
20.21 |
2.66 |
8.02 |
5.11 |
* 2006 年依存度數值為 1 月至 8 月,而台灣對大陸依存度之資料係根據台灣行政院陸委會之估算值。
資料來源: “ 台灣對中國大陸貿易占我外貿之比重 ” 、 “ 中國大陸對台灣貿易占中國大陸外貿之比重 ”, 兩岸經濟統計月報 , 第 165 期 , http://www.mac.gov.tw/big5/statistic/em/165/8.pd f 、 http://www.mac.gov.tw/big5/statistic/em/165/9.pdf 。
三、台商赴大陸投資現況與趨勢
台商赴中國投資可概分為三個階段:(一) 1997 年以前,投資產業多為勞力密集的加工密集製造業,如食品、製鞋、成衣、紡織、塑橡膠等;(二)從 1998 年至 2001 年,台商投資產業以電子、資訊、通訊為主的科技產業;(三) 2002 年以後,兩岸加入世貿組織後,中國加速開放市場,台商轉以投資高科技產業及服務業為主。台灣企業赴大陸投資現況和趨勢可歸納為:(一)投資重心大陸化;(二)投資模式當地化;(三)投資產品高技化;(四)投資區域北擴化;(五)投資主體群聚化;(六)分工形式多元化;(七)產業登陸加速化;(八)研發中心外移化。以上項目概述如下:
(一)投資重心大陸化
大陸是台商投資最多的地方。台商對外直接投資的產業結構在 1990 年和 2000 年前後發生重大變化。台商對外直接投資大體始於 20 世紀 70 年代,數量很少,以取得自然資源及各種生產原材料為主。 80 年代投資規模明顯擴大,以傳統的勞動密集型產業外移為主。進入 90 年代,以資訊電子產業為代表的高科技產業異軍突起,對外直接投資內容也迅速傾向電力電子機械器材業。 1991 年,電力電子機械器材業占台商投資大陸總額比重達 18% ,超過紡織業的 16% ,名列榜首。當年,台商對外直接投資(含對大陸直接投資)為 18.3 億美元,首次超過國內外來直接投資的 17.8 億美元。整個 90 年代,台灣以電力電子機械器材業為代表的高科技、高附加值產業取得快速發展。電力電子機械器材業已經成為台灣地區對外直接投資的絕對支柱產業。
近年來,台灣高科技產業為降低代工成本,積極進行對大陸投資,不斷轉移生產基地,擴大在海外的生產,從而掀起另一波台商投資高潮。 2003 年台商在大陸投資的金額占台商在台灣國外投資的 50% 以上, 2004 年更已提高到 60% ,而且這一比例還將增長。台商在大陸及長三角地區投資總額不斷地增長,道出台商投資熱仍在升溫,並出現新的特點。
現階段台灣高科技產業企業投資大陸趨勢主要表現為行動電話、數位相機、資訊家電等產業不斷向大陸轉移,軟體、網路以及電子商務等行業投資發展迅速。除電腦及周邊設備與零配件專案投資加快外,台灣半導體廠商也突破政策限制,紛紛到大陸投資設廠。包括中芯國際、巨集力電子、聯電.甚至, IC 龍頭一台積電也積極部署或實施在大陸的投資計畫。截至目前,台灣高科技廠商已有一半以上到大陸投資。
(二)投資模式當地化
大陸台商企業當地化趨勢日益明顯。台商投資模式過去採 “ 台灣接單、大陸生產、香港出口 ” 的傳統方式,目前正逐漸轉為 “ 大陸接單、大陸生產、大陸生產(銷售) ” 的新模式。
在大陸投資的台灣高科技廠商生產所需要的半成品、零主件及原材料有逐漸 “ 就地取材 ” 的趨勢。台商在大陸投資設廠後,為因應市場激烈競爭的需要,越來越多地採取原料供應本地化的策略,以降低產品生產成本。雖然台灣仍是大陸合資企業生產所需原料或零組件的主要供應地,但是,台商對台灣原材料或零元件的供應依賴度逐年下降。尤其是高科技企業由當地提供所需原料的比重已超過對台灣的依賴。台灣電子零部件廠商投資內地主要集中在華南及華東兩地。其中,深圳、東莞、惠州、廣州、中山等華南一帶約有 65% 的廠商;上海、昆山。蘇州,吳江、嘉定等華東一帶約有 30% 廠商,投資規模都在持續增長中。台灣高科技企業生產原料當地化的趨勢越來越強,並成為台商在大陸經營和發展投資企業的重要策略之一。
越來越多的 台商 為了降低企業營運成本,以提升市場競爭力,除了 生產所需的零主件及原料逐漸當地化 外,還包括行政管理人員當地化、產品銷售市場當地化、生產原材料供應當地化和企業資金籌措當地化等現象。未來台灣企業在大陸生產、管理、銷售等方面的當地化趨勢將會更明顯。
(三)投資產業高技化
台商投資產業熱點朝高新技術產業轉移,台商投資結構趨向合理,資金到位率和履約率高。資料顯示,早期赴珠江三角洲地區投資的台商以製造業為主,即使投資電腦等高新技術產業,也以生產配件等中下游產品為主。據調查,目前台商投資正從傳統的製鞋業、玩具業、製衣業、食品業等向石油化工、精密機械、電子元件、通訊、環保等高科技產業發展。
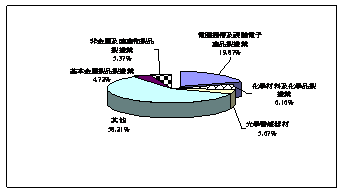
根據圖 2 、圖 3 數據說明, 1991 年至 2005 年台商投資行業主要分佈於 電腦通信及視聽電子產品製造業、金屬基本工業及金屬製品製造業、化學材料及化學品製造業、非金屬礦物製品製造業、精密光學醫療器材及鐘錶製造業等, 投資金額依序為 58.28 億美元(占總金額 12.33% )、 38.52 億美元(占總金額 8.15% )、 31.47 億美元(占總金額 6.66% )、 23.24 億美元(占總金額 4.92% )、 13.16 億美元(占總金額 2.85% )。若與 2006 年 1 至 8 月台商對大陸投資行業別相較,則發現 電腦通信及視聽電子產品製造業與 精密光學醫療器材及鐘錶製造業 躍升較多,兩者和由原先的 15.18% 提高至 25.54% 。
圖 2 1991 至 2005 年台商對大陸投資行業別比重圖
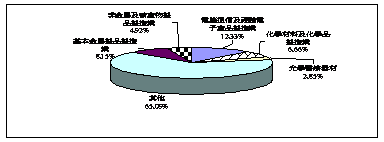
註:自 2006 年 5 月採用第八次修訂之行業標準分類。
資料來源 :“ 台商對大陸投資統計──行業別 ” ,兩岸經濟統計月報,第 165 期,
http://www.mac.gov.tw/big5/statistic/em/165/12.pdf 。
圖 3 2006 年 1 月至 8 月台商對大陸投資行業別比重圖
資料來源:同圖 2 。
(四)投資區域北擴化
自第一個台資企業 “ 三德興 ” 於 1983 年在廈門成立迄今,台商投資大陸之歷程,從勞力密集型向資金、技術密集型發展,投資領域從製造業向服務業擴大,投資地域從沿海向內陸、邊遠地區延伸。最近幾年,台商到大陸投資繼續平穩發展,長江三角洲成為台灣電子業廠商集中投資的熱門地區。
台商到大陸投資的地區分佈,在兩岸加入 WTO 後二、三年來產生明顯的變化,出現了北擴的趨勢。台灣高科技產業對大陸投資地區,從過去以華南沿海地區,主要是東莞為中心的珠江三角洲地區,逐漸北擴至華東沿海地區,並將進一步向環渤海灣經濟圈北移擴展。在區位比較優勢的作用下,長江三角洲地區在入世後迅速躍居台商投資的最集中地區,以上海為中心,蘇南、浙北為兩翼的長江三角洲,包括蘇州、無錫、常州,杭州、寧波等地。近幾年的電子資訊產業投資主要集中在這些地區,占 80% 以上。台灣電子資訊廠商將生產據點向北擴展,除了擴充產能,更重要的是進行全方位的市場佈局,以提升企業競爭力,進而搶佔大陸與全球市場。
目前,台商在大陸的投資重點主要集中在高科技領域,包括通信、電子,電腦、軟體、網路等產業。其中涉及電子通信設備製造。從長遠趨勢觀之,未來台灣高科技廠商對大陸的投資,將在環大陸沿海外凸弧形地帶的基礎上,進一步由東向西、由沿海向內陸輻射,形成 “ 遍地開花 ” 的全方位發展格局。
台商目前在長江三角洲地區基本形成了以高科技產業主導,以傳統產業配套的產業佈局,經濟上群聚效應日益凸顯。在上海郊區松江選點建設過程中的台積電公司外,主要有台資色彩濃厚的上海宏力、中芯兩家晶片廠。蘇州、昆山地區目前是台灣高科技產業,特別是筆記本電腦生產的重點區域,國內所謂一線與二線的筆記本電腦生產廠商,幾乎全部都在蘇州地區設廠生產,包括仁寶、大眾、華宇都在昆山、吳江建立了生產廠。無錫也隨著蘇州地區的發展,成為部分台商的選擇地區。部分高科技產業如英業達電腦公司也開始將發展重點向東移到了南京地區。杭州做為台商在上海地區的延伸地區,主要吸引了一些較次要的生產企業,日月光半導體封裝測試廠的進駐則將大大提高杭州地區台商的技術層次。
(五)投資主體群聚化
台商投資向大型化、集團化方向發展,群聚效應明顯;大專案、大企業以及上市公司成為台商投資的主體。以東莞為例,約有 800 家電腦資訊企業群聚在此,形成了以專業化分工為基礎、上中下游產業相結合的完整產業鏈。台達電子進軍東莞,帶動了台灣 22 家中小企業跟進投資。據統計包括電腦主機板、掃瞄器、顯示器、滑鼠等在內的台灣生產企業,已經把生產基地轉移到大陸。不少台資企業在大陸的生產規模已經超過台灣。
雖然台灣仍是大多數台商資金調度中心,但生產、行銷、研發等方面都已逐漸擴展到大陸。目前長三角憑藉台商上中下游產業的群聚效應,逐步營造出了相對完整的多條產業鏈,其中主要以IT及其它電子電機產業為主。在台商投資地的江蘇昆山,目前有 2100 多家台資企業,其中 600 多家為IT企業,總投資占台商在昆山投資總額一半以上,產業鏈基本完備。自 2003 年始,昆山台資企業在筆記本電腦、手機、電腦插件等的產能和出口量已躍居世界前列,並逐步成為世界的採購中心。據當地官員稱,任何一家電腦整機企業 92% 的零部件在半小時以內就可以實現配套供給到位。長江三角洲的台資企業正逐漸形成良性的產業分工佈局,而且還將繼續成為台商投資大陸的熱點區域。 一個以資本密集型企業為中心的重要的IT產業研發、生產基地和全球有影響的出口基地正在迅速形成。
台商在長江三角洲的群聚,助推了長江三角洲現代製造業基地的加速形成。台資的高新技術專案逐漸增多,生產結構逐漸轉向高級。並且在區域內形成了一批具有產業集聚特徵的高新技術產業基地。這一趨勢的逐漸形成,對於調整與完善長江三角洲高科技產業的現實結構有著重要的推動作用。
( 六 ) 分工形式多元化
現階段兩岸高科技資源由單向轉為雙向,由間接走向直接,高科技業的資金、技術、人才等資源都獲得更廣闊的交流。 中共為吸引台商赴大陸投資,採取多重管道、多項優惠政策,引進之產業已由傳統產業轉為高科技產業。現階段台灣 資訊 產業紛紛赴大陸設廠生產, 許多大型科技企業逐漸把北京、上海當作高科技研發基地。以 兩岸軟體產業為例,根據資策會的調查,目前台灣在大陸發展軟體的業者有 100 餘家,其中以宏碁、英業達等業者規模最大,兩岸合作多以台灣負責規格開發及行銷,程式設計則委由大陸代工,並多為小型軟體開發為主。 現今兩岸軟體業者的合作模式可分為五種,包括: (一) 在大陸設立研發基地或委託當地業者開發;(二)與大陸業者合作建立銷售管道;(三)雙方合作開發或承接項目;(四)共同成立合資企業;(五)投資合作的關係。 因此, 台灣與大陸在區域產業分工中,已從傳統的垂直分工轉變為水平分工,兩岸資訊產業合作基本上是互補大於競爭,雙方充分的分工與合作,將加速各自科技產業的結構調整與發展。 按照台灣學者高長對台灣主要電子資訊業在台灣與大陸地區的生產佈局比較研究發現,電子資訊業在兩岸的產業分工格局,既存在垂直分工,也存在水平分工的現象。這種特殊的產業分工格局之形成,並非因人為主觀的設計或干預,而是因特有的產業網絡,在市場力量的主導下所造成。
進入世貿組織後, 跨國企業及外國產品已不斷湧入,已 對兩岸產業造成重大衝擊。因此, 雙方可在互惠互利的基礎上,建立建設性的合作伙伴,而非破壞性的對抗伙伴, 加強雙方產業技術與產銷合作, 或採取策略聯盟,進而建立多元 的產業分工合作體系 。兩岸高科技產業資訊交流存在高度互補性,根據兩岸近年來高科技產業交流情形之演變,可歸納有:(一)由單向參訪發展到雙向往來;(二)由人員交流擴大到多種形式合作;(三)由民間交流演變為官方往來;(四)由少數交流增加到大量交流。但在彼此互信基礎仍未完全建立,政治障礙尚未排除前,兩岸高科技交流便無法全面展開。
(七)台科登陸加速化
兩岸政府競相發展高科技產業之際,然而未來發展趨勢之一是,台灣科技產業登陸將加速化,其原因可歸納為大陸的拉力與台灣的推力。在大陸拉力方面,中共再度推動減稅優惠方案,以鼓勵軟體設計、半導體與積體電路等高科科技業者前往大陸投資。 2005 年 8 月中共國家稅務總公佈 “ 稅收減免管理辦法(試行) ” ,並自 10 月 1 日開始施行的。在此一辦法下,軟體設計、半導體與積體電路等科技發展都享有稅收減免。中共官方宣稱此稅收減免管理辦法對到大陸投資軟體研發及半導體電路設計產業所享有的稅收減免將更為強化與便利。在減免稅管理體制上,辦法將減免稅的類型分為備案和報批兩種類型。備案類的減免稅是指法規有明定,納稅人只要達到相應條件,向主管稅務機關申報有關資料備案即可。報批類減免稅是指通常意義上需要個案審批的減免稅。針對需要審批的減免項目,辦法中也明確規定時限,即便由省級稅務機關負責審批的,必須在六十個工作日內作出審批決定。辦法並大幅增加納稅人的便利,舊有相關法規中,如果納稅人對減免稅項目與非減免稅項目不能分別核算或核算不清的,不得享受減免稅優惠政策。但辦法則由稅務機關按合理方法核定。此外,納稅人多繳稅款且不需要稅務機關審批或沒有超過申請期限的,可以退還多繳的稅款。至於在台外商所關心的企業所得稅減免的審批條件中,辦法中特別凸出軟體發展企業及積體電路設計企業所得稅優惠項目。
其次, 大陸有龐大的市場、低廉的土地和勞動成本,再加上融資誘因,對台灣高科技產業的磁吸效應勢必擴大。 2005 年 9 月 7 日 中共國台辦與 “ 國家開發銀行 ” 簽署 “ 關於支援台灣同胞投資企業發展開發性金融合作協議 ” ,為台資企業提供三百億元人民幣(約一千二百億台幣)開發性貸款,合作期限五年,並將視情況延長或增加額度,貸款額度也沒有上限。申請融資的台商不必是台資企業協會會員;申請融資的台資企業,以國家重大基礎建設、高新技術產業為優先。陳雲林表示,這次透過國家開發銀行與國台辦簽署的開發性金融合作協定,就是加強為台商服務,進一步解決台資企業的融資問題。
近幾年來,由於歐美國家及日本、南韓等企業大舉進入大陸市場,加上大陸本土企業日益茁壯,台商競爭優勢逐漸下滑,尤其中小企業面臨資金缺乏,無法如同外國企業得到母國銀行的支持,融資取得困難。此次中共提供台商融資的管道,影響層面頗大,台商今後不必只依賴台灣的銀行融資,對於高技術產業投資勢將有更大的誘因。
(八)研發中心外移化
最近這幾年有越來越多的台商企業將研發中心、運營中心向大陸遷移。以 IT 產業為代表的台灣高新科技產業紛紛在上海、蘇州、無錫等地設置研發中心。從電子資訊廠商外移項目看,技術成熟度高的產品生產基地的外移,主要是以降低生產成本為競爭手段;技術成熟度低、仍靠研發以保持競爭優勢的產品生產基地的外移,主要是出於市場佈局的考慮。現今台灣高科技企業的研發基地正加速向大陸轉移,如神達、仁寶、大眾、華邦、廣達等高科技企業紛紛在大陸籌設研發中心、 IC 設計中心及軟體發展基地.利用大陸軟體高級人才,開發設計新產品。 除 IT 產業廣設研發中心外,台灣汽車大廠為適應台灣政府減少對汽車工業研發優惠的政策調整,逐漸與海外合作夥伴紛紛到大陸設立研發據點。例如,裕隆汽車與日本日產汽車合作在廣州東風日產廠成立研發中心;國瑞與日本豐田在瀋陽與一汽集團合作興建研發中心;中華汽車公司在福建投資的東南汽車公司也計畫投資 1 億元人民幣設立研發中心;台灣福特六和汽車公司與大陸長達汽車公司在重慶設立研發中心。
四、兩岸經貿發展之展望
影響未來兩岸經貿發展情勢有許多不確定因素,根據圖 4 分析,在國際因素方面包括:國際經濟情勢、國際政治因素、國際軍事態勢等,尤其是美日對兩岸的立場。在兩岸因素方面,主要有兩岸軍事 [ 情況、中共黨政運作與台灣朝野立場等。未來兩岸經貿發展情勢有三種可能:( 1 )嚴重倒退;( 2 )維持現狀;( 3 )大幅改善。首先,若是台灣執政當局違背四不承諾( 即不會宣布獨立,不會更改國號,不會推動兩國論入憲,不會推動改變現狀的公投 )、台灣內部統獨紛爭加劇,或中國猛挖台灣邦交,抑是中國對台武力威脅加重,這些因素均會促使兩岸經貿關係嚴重倒退。其次,假如兩岸維持不統不獨,台灣信守四不承諾,而中國不以武力挑釁,則兩岸經貿關係維持現狀,各項交流亦持續進行。最後,倘若兩岸政府加速推動兩岸直航、簽訂兩岸和平協定、恢復兩會高層協商、或同意台灣加入世界衛生組織,如此兩岸經貿關係定可大幅改善。值此之故,吾人誠摯呼籲兩岸領導人應捨嚴重倒退之途,走維持現狀之道(參見圖 5 ),朝大幅改善之路前進,造福眾多的兩岸人民。然而,現階段各方最殷切期盼的是早日開放兩岸直航。
這些年在台外商要求台灣政府改善兩岸關係,加速推動直航的呼聲不絕如縷,尤其最近半年外商對台灣政府遲遲不開放兩岸直航的遣詞用語也一次比一次 “ 嚴厲 ” ,如表 3 所列。如在台的美國商會與歐洲商各自發布的白皮書與藍皮書均強烈地呼籲政府應進行兩岸三通,否則台灣將喪失競爭力,屆時將會有更多外商退出市場。以在台歐洲商會為例, 2005 年流失 15 個會員,截至 2006 年 10 底,又失去 33 個會員。換言之,不到兩年,有 48 家歐商完全退出台灣市場,改在大陸的北京、上海或韓國首爾設據點。其次, 2006 年台灣的經濟增長率雖較前一年為佳,但不僅將敬陪亞洲四小龍末座,在亞洲 11 個新興經濟體中也是倒數第一。不少國際經濟預測機構表示, 2007 年的台灣經濟增長率仍然將是亞洲四小龍之末。再者,由於台灣政府長久未能順應產業界之期盼早日開放兩岸直航,促使高雄港貨櫃裝卸量在全球排名節節敗退。 從 1999 年世界排名第三,僅次於香港、新加坡;之後陸續被韓國釜山、上海、深圳港超越,跌至第六,在全球前二十大港口中年增率排名竟已成倒數第二 。 根據高雄港務局統計,高雄港 2006 年 10 月貨櫃裝卸量為 82.32 萬 TEU ( 20 呎貨櫃),比 2005 年同期成長 5.35% ;累計 2006 年前十月貨櫃裝卸量 808.79 萬 TEU ,較去年同期成長 2.15% 。但全球經濟成長的速度,遠遠高過高雄港貨櫃裝卸量的成長,其中 歐洲 第一大港鹿特丹港,全球排名第七,由於 2006 遠東歐洲線櫃量大增,成長率比高雄港大,讓排名第六高雄港的威脅大增。 兩岸再不通航,高雄港的全球排名可能還會再往下掉,由此可知,推動兩岸直航之重要性與迫切性。
圖 4 未來兩岸經貿發展情勢圖
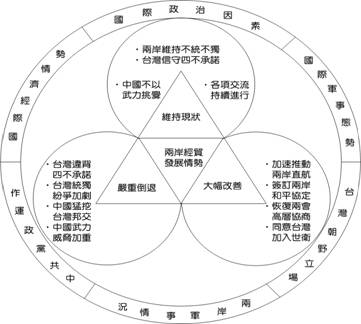
圖 5 兩岸良性互動關係圖
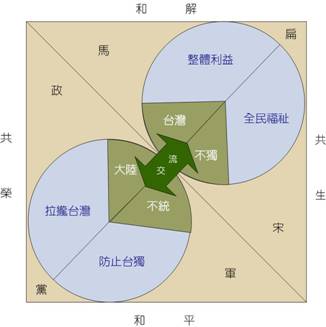
表 3 近半年來在台外商對台灣政府有關開放直航之建言
單 位 |
日 期 |
場 合 |
主 要 內 容 |
資料來源 |
美國在台協會台北辦事處處長楊甦棣 |
2006 年 11 月 21 日 |
在美國商會以 “ 照顧美台關係的 花 園 ” 為題演講 |
台、美要在 2007 年 6 月底簽妥自由貿易協定( FTA ),難度相當大。不過,如果兩岸政府儘速談判、開放直航,將有助提高台、美洽簽 FTA 的可能性。 |
經濟日報 2006/11/22 |
台北美國商會會長姜森、執行長魏理庭、歐洲商會執行長紀維德 |
2006 年 10 月 31 日 |
經濟部長陳瑞隆向 美國 商會與歐洲商會宣導產業發展套案 |
外商最關注的議題集中於兩岸關係不夠開放,希望兩岸貿易正常化。
外商依舊堅持大 投資 計畫不可沒有兩岸直航。紀維德指出,促進兩岸貿易正常化,並且質疑為何經部推出的產業發展套案未列入兩岸政策;姜森也同樣關心兩岸關係。 |
工商時報 2006/11/1 |
歐洲商會理事長薛勒、執行長紀維德共同發表 |
2006 年 10 月 27 日 |
歐洲商會( ECCT )發表年度藍皮書 “ 面對現實:兩岸經濟關係正常化 ” |
批評台灣政府不願正視兩岸僵局,相較亞洲其他國家,台灣已經完全喪失競爭力,希望能儘速在三通、企業投資上限和進口商品限制等方面有所突破。 |
聯合報
2006/10/27 |
台灣美國商會會長姜森、執行長魏理庭等人 |
2006 年 9 月 4 日 |
會見行政院長蘇貞昌 |
美國商會一直呼籲台灣要開放兩岸三通,多次表達意見之後,發現竟然都沒有響應,所以美國商會才會在內部刊物上高分貝響應。
對於開放兩岸三通這個議題,台灣等得愈久,機會愈少,市場愈小。 |
鳳凰網
2006/9/5 |
美國商會會長姜森( Tom Johnson ) |
2006 年 5 月 30 日 |
美國商會 “2006 台灣白皮書 ” |
不開放直航,不管政府如何推銷台灣的地理位置和語言文化優勢,對外商來說,根本不具說服力;兩岸之間人貨自由往來,才是台灣能夠整個加入大中華區域經濟圈的關鍵。
直航的落實,將可創造美、中、台的三贏局面;直航可以讓台灣找回發展優勢,對台灣經濟發展有正面效益。 |
工商時報
2006/5/30 |
目前兩岸海協會與海基會遲遲無法恢復昔日良性互動模式,因而影響到其他交流活動有效推展,為了使兩岸經貿關係朝更良性發展方向,兩岸應以本著互惠互利,合則兩利,分則兩害的基本認知,早日恢復兩岸各層級的溝通及協商,在作法上可 “ 一中各表要承認、二岸直航需加速、三門齊開創雙贏、四項協定要簽訂 ” ,茲分別敘述如下:
(一)一中各表要承認
有關 “ 一個中國 ” 的爭議問題,是兩岸政府現階段在協商過程求同存異的最大障礙。雙方領導者若對 “ 一個中國 ” 界定為中華民國或中華人民共和國,可想而知絕對無法獲得對方的認同。依目前的情勢而言,雙方均不可能在主權問題上讓步,中共高層曾多次表示 “ 只有台灣當局真正在行動回到 ‘ 一個中國 ' 原則的立場上來,不再在國際上製造 ‘ 兩個中國 ' 、 ‘ 一中一台 ' 的分裂活動才能恢復兩岸商談創造應有的條件和適宜的氣氛 ” 。因此,不難了解在台灣尚未對中共所謂 “ 一個中國 ” 原則具體回應前,短期內兩岸關係難有重大突破。
在兩岸關係基本結構不變,與中共對台政策基調不變的情況下,只要雙方能對 “ 一個中國 ” 的問題取得初步共識,便能經由多方交流,擴大互信的根基。所以 “ 一個中國 ” 之內涵現階段可各自表述,但兩岸領導者言行應注意,避免引起雙方的疑慮,至於未來統一的中國內涵,可待雙方將來商討決定。
統一之路是漫長的,期間需要很大的耐心與智慧,才能化解彼此之歧見與阻力,如何使彼岸放心於台灣終極發展目標是一個統一的國家,而非一個獨立的國家;另一方面,又能使台灣地區同胞安心於雙方協商談判,是符合兩岸中國人的共同利益,而非出賣二千三百萬同胞,確實是需要兩岸領導者充分體察到兩岸人民之心聲及誠意與善意的良性互動。
(二)二岸直航需加速
兩岸直航早日開放是絕大多數企業、民眾以及外商所期望的事。目前兩岸雖已進行春節包機直航,台灣政府礙於政治考量,遲遲無法開放直航,致使外商陸續出走。兩岸的經貿交流合作,是目前以及未來兩岸發展的主軸,它是符合兩岸人民的利益。今後台灣經濟發展重點既以亞太運籌中心為主,且應將大陸視為該運籌中心之腹地,兩岸經貿的加強及三通的加速是必然的趨勢。就未來兩岸船舶往來、貨物運輸、經濟利益、轉運利益等經濟效益是可觀的,為促進兩岸間的經貿交流與加速早日進行通航。
未來兩岸直航若要達成,必須要突破目前的瓶頸,首要之務是朝野政黨和解,凝聚共識,其次,化解兩岸敵意,營造理性又和平的兩岸關係,當然上述任務並非易事。由於兩岸直航涉及相當多複雜層面,必須先符合雙方可接受之原則與要件,循序漸進分階段推動,如圖 6 所示,首先,直航協商要遵循四大原則:即( 1 )不涉及國家主權;( 2 )公權力應受重視;( 3 )委授權單位協商;( 4 )雙方利益須確保。同時要符合實施直航的先決條件,即兩岸關係改善、建立互信基礎,以及完整安全配套措施。然後,依直航三階段論(準備、協商、實踐)循序推動。
事實上,兩岸直航推動過程中,處處充滿著政治角力,雙方欠缺互信,加上彼此的國內因素與國際因素交錯影響,因此兩岸協商難以啟動,兩岸雙向全面恐將非短期內能達成。如圖 7 所示,在各自國內因素與國際因素相互影響下,兩岸直航涉及經濟、社會、安全與政治等層面,然而政治層面居於主導力量。雙方應擴大既有的運作模式:春節包機直航、醫療包機直航以及貨運包機直航,陸續推動客運包機節日化、客運包機正常化,甚至貨運包機便捷化,最後達到兩岸全面直航。
(三)三門齊開創多贏
規劃 “ 小三門(澳門、金門、廈門) ” 為經濟觀光旅遊試驗區,開闢藍海公路,中共實施 “ 緊密經貿關係安排 ” ( Closer Economic Partnership Arrangement , CEPA ),不僅符合金門縣長李炷烽之倡議將金門規劃 “ 一國兩制試驗區 ” ,對台灣本島政經衝擊較少,長遠而言,可從小區域經貿整合,擴及到兩岸經貿整合,當有利於未來之統一。而金門與廈門可以澳門為師(榜樣),因全球近年經濟成長最快的地區是澳門,從 2002 年至 2005 年,澳門的實質經濟成長率分別是 10.1% 、 14.2% 、 28.3% 及 6.7% ,四年平均數字是 14.8% ,一般估計澳門 2006 年經濟成長可達 8% , 2005 年的人均 GDP 達二萬四千多美元。這項成績,比大陸、新加坡、香港、台灣都好。眾所周知,澳門經濟主要靠旅遊、觀光與博奕。由於中國大陸赴港澳旅遊限制逐步放寬,再加上大陸推動 CEPA ,港澳深受其惠。 因此金門縣可效法澳門之作法,規劃為另一旅遊、觀光與博奕地區,並結合澳門與廈門,成為黃金三角藍海公路,開創多營局面。
(四)四項協定要簽訂
儘管雙方對未來兩岸關係的發展趨向,仍存在著主權上的認知差異,與不同的政治立場。如果雙方都能以兩岸人民利益為著眼,則要建立良性的互動並非不可能。在兩岸經貿的主軸下,兩岸領導人應採取積極的作為,存同求異,兩岸共同追求經濟交流的共同利益,兩岸關係才能看到未來。因此希望能儘早簽訂兩岸和平協定、投資保護協定、智慧財產權保護協定,以及兩岸商務糾紛仲裁協定。
由於國際經濟勢力的遞嬗,未來世界經濟將呈現區域化、多樣化且相互依存的關係,兩岸今後在國際舞臺上將扮演日益重要的角色。雙方若能體察國際情勢及兩岸關係的變化與遠景,並在共同簽署和平協定下,基於比較利益的原則,建立兩岸多元的交流途徑,暢通溝通管道,以文教促進了解,以經貿增進合作,以協商代替對抗,達到互補互利,共存共榮的雙贏局面。
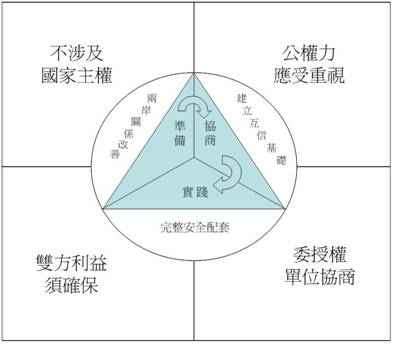
圖 6 兩岸直航三階段四原則
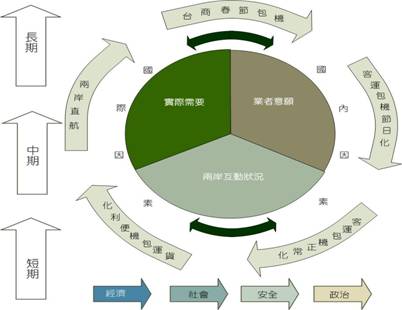
圖 7 兩岸直航動態關係圖
根據前文所述,兩岸經貿發展的情況與趨勢可歸納為下列七項:(一) 兩岸貿易總額呈現高速增長 ;(二)兩岸貿易科技產品比重提升;(三)台灣對陸貿易順差持續攀升;(四) 兩岸貿易總依存度逐漸提高 ;(五)台灣對大陸依存度不斷上升;(六)大陸對台灣依存度陸續減少;(七)台資占大陸外資比重漸降低。其次, 台灣企業赴大陸投資現況和趨勢為:(一)投資重心大陸化;(二)投資模式當地化;(三)投資產品高技化;(四)投資區域北擴化;(五)投資主體群聚化;(六)分工形式多元化;(七)產業登陸加速化;(八)研發中心外移化。
兩岸間交流雖日漸頻繁,但雙方意識型態與政治、經濟、外交、國防、統一方式等差異甚大,若雙方無視此差異或無心縮短其差距,則台海兩岸對立與對抗的關係將持續存在,雙方的互利與互信合作事項便難以開展,兩岸的雙贏局面更遙不可及。由於兩岸受制於不同的政經體系,對於一件事之解釋往往差異很大,甚至南轅北轍。若因對方一件突發事件,而否定其既存的社會價值,甚至推翻了彼此所建立的薄弱互信基礎,以及斷絕了雙方一切的交流,基本上是嚴重損及統一大業之進行。雙方若能體察國際情勢及兩岸關係的變化與遠景,並以全中華民族的利益為重,在建立共識的範疇上與互信的基礎上共同努力,尋求有利雙方的方案。
此外,區域經濟組織型態為當今經貿潮流,台灣、大陸、澳門和香港四地已無形中形成「大中華經濟圈」。因此,兩岸經貿關係可謂合則兩利,分則兩害,雙方若能排除政治障礙,加速增進經貿往來,發展互補互利合作關係,如此定能開創共存共榮的局面。所以,隨著國際經濟區域化、集團化的潮流,以及兩岸互動關係之良性發展,台灣政府對大陸經貿政策也應趨於較主動、務實、寬鬆,這對未來兩岸經貿關係發展將有正面作用。
最後,呼籲兩岸領導人應以談判代替對抗,以合作創造雙贏。海峽兩岸人民具有同種同文之密切關係,為符合中華民族的整體利益,雙方應避免訴諸武力解決彼此間的爭端,為今之計,兩岸應加強交流,加速開放兩岸直航,並擴大合作層面,使兩岸關係能良性互動,建立互信互諒,逐步達到經貿統合之初級目標,進而擴及政治性協商談判,最後邁向政治統和之終極目的。
“ 兩岸四地經濟前景觀察 ” , 工商時報, 2006 年 11 月 26 日 , A28 版。
“ 高雄港貨櫃裝卸量 全球排名恐退至第七 ” , 經濟日報, 2006 年 11 月 22 日 。
“ 珠江三角洲:台商投資北擴非北移 ” , 2002 年 10 月 7 日 , http://www.tdctrade.com/report/top/top_021002.htm 。
易杳, “ 北移:台資大陸新走向 ” ,《 瞭望 》 週刊, 2005 年 2 月 8 日 ,
h ttp://www.interhoo.net/Forum/index_Q_BoardID_E_005020000_A_HaveChild_E_Y_A_AutoID_E_1620.html 。
“ 台資與長三角製造業基地的崛起 ” ,香港經濟導報, 2005 年 8 月 29 日 ,
http://www.csco.com.cn/csco/template/xinxicontent.jsp?colid=001003001004&infoid=1480296 。
“ 兩岸互補有利產業發展 軟硬兼施共創互惠雙贏 ”, 軟體產業通訊 ,第 47 期, 2002 年 7 月, http://www.cisanet.org.tw/softfly/ 。
楊一凡, “ 大陸軟體市場的生機與危機 ” , http://www.chinabiz.org.tw/maz/InvCina/200007-077/200007-043.html 。
高長, “ 海峽兩岸資訊產業合作現狀及前景 ” , http://www.chinabiz.org.tw/chang/chang/027-200008/027-05.htm 。
連雋偉, “ 稅收減免辦法公布台外商科技業受惠 ” , 工商時報, 2005 年 8 月 20 日 , 7 版。
陳東旭, “ 中共送禮, 融資台商 1200 億 ” ,聯合報, 2005 年 9 月 8 日 , A13 版。
同註 6 ,頁 35 。
《 2004—2005 年兩岸經貿關係回顧與展望 》 ,中國台灣資訊中心, http://www.taiwan.cn/twic/hdjl/81882.html , 來源:中國網, 2005 年 8 月 19 日 。
朱磊, “ 台商對大陸投資的產業結構發展趨勢 ” ,人民網, http://tw.people.com.cn/GB/14811/14870/3023183.html 。
李豔輝, “ 長三角台商投資新動向 ” ,兩岸關係, 2005 年 3 月,頁 32-33 。
李非, “ 台灣高科技產業大陸投資趨勢分析 ” ,兩岸關係, 2004 年 1 月,頁 36 。
“ 商務部:台灣是最大貿易逆差來源 ” ,工商時報, 2006 年 11 月 14 日 , A2 版。 “ 嚴防投資持續不振對經濟的強大殺傷力 ” ,工商時報, 2006 年 11 月 13 日 , A2 版。
“ 葉克冬:深化兩岸經貿合作是順應潮流的必然選擇 ” ,人民網, 2006 年 11 月 7 日 , http://tw.people.com.cn/BIG5/14810/5007379.htm 。 |






 澳門地區中國和平統一促進會版權所有,保留所有權利

